想定読者
対話型AI・LLM(大規模言語モデル)の基礎知識から、2023年以降の主要モデルの進化、検索エンジンへの影響までを一度に押さえたい、中小企業の経営者・WEB担当者・情報システム担当者を想定しています。
要点
- AIブームの歴史とLLMの基本的な仕組みは普遍的な知識として整理しつつ、2026年9月時点の最新事情に更新しています
- OpenAI・Google・Anthropic・Meta・DeepSeekと国産LLM(NTT・PFN・SB Intuitions)の約3年半の進化を、推論モデル・マルチモーダル・エージェント・オープンウェイトという技術潮流で整理します
- 検索×AI(AIモード・AI Overviews)がSEOに与える影響を、Google公式の見解とPew Research Centerの調査データの両方から客観的に解説します
対話型AI(生成AI)の誕生とAIの歴史
対話型AIとは、人間と自然な言葉でやり取りできるコンピュータープログラムのことです。日常的な問いかけに答えるだけでなく、文章や画像を新しく作り出す「生成AI」としての側面も持つようになりました。
その仕組みを理解するには、AI研究の歴史を振り返るのが近道です。
第一次〜第三次AIブームの流れ
AIの研究は、これまでに複数回の「ブーム」と「冬の時代」を繰り返してきました。
| 時期 | 名称 | 中心技術 | 代表例 |
|---|---|---|---|
| 1950年代後半〜1960年代 | 第一次AIブーム | 推論・探索 | ELIZAなど |
| 1980年代 | 第二次AIブーム | エキスパートシステム | 医療診断支援など |
| 2006年〜2020年代 | 第三次AIブーム | 機械学習・深層学習 | 画像認識・音声認識 |
| 2018年〜 | 対話型AI(生成AI)ブーム | 大規模言語モデル | ChatGPTなど |
第一次AIブームは、1956年に米国ダートマス大学で開かれた「ダートマス会議」がきっかけです。ここで「人工知能(Artificial Intelligence)」という言葉が生まれ、迷路探索や自動翻訳など様々な分野で研究が進みました。
代表例としてよく挙げられるのが、1966年ごろに開発された対話プログラム「ELIZA」です。人間の相談員のように応答するプログラムでしたが、当時の技術では複雑な現実の問題を解決するには至らず、第一次AIブームは1970年代に終わりを迎えました。

1980年代に入ると、コンピューターの性能向上を背景に第二次AIブームが起こります。
特定分野の専門家の知識をルールとしてコンピューターに組み込む「エキスパートシステム」が実用化され、医療診断や設備の故障診断などに活用されました。

2000年代のインターネット普及を背景に、第三次AIブームが起こりました。
中心技術は「ディープラーニング(深層学習)」です。人間があらかじめ細かいルールを与えなくても、大量のデータからコンピューター自身が特徴を学習できるようになり、画像認識や自然言語処理の精度が飛躍的に向上しました。

大規模言語モデル(LLM)誕生の仕組み
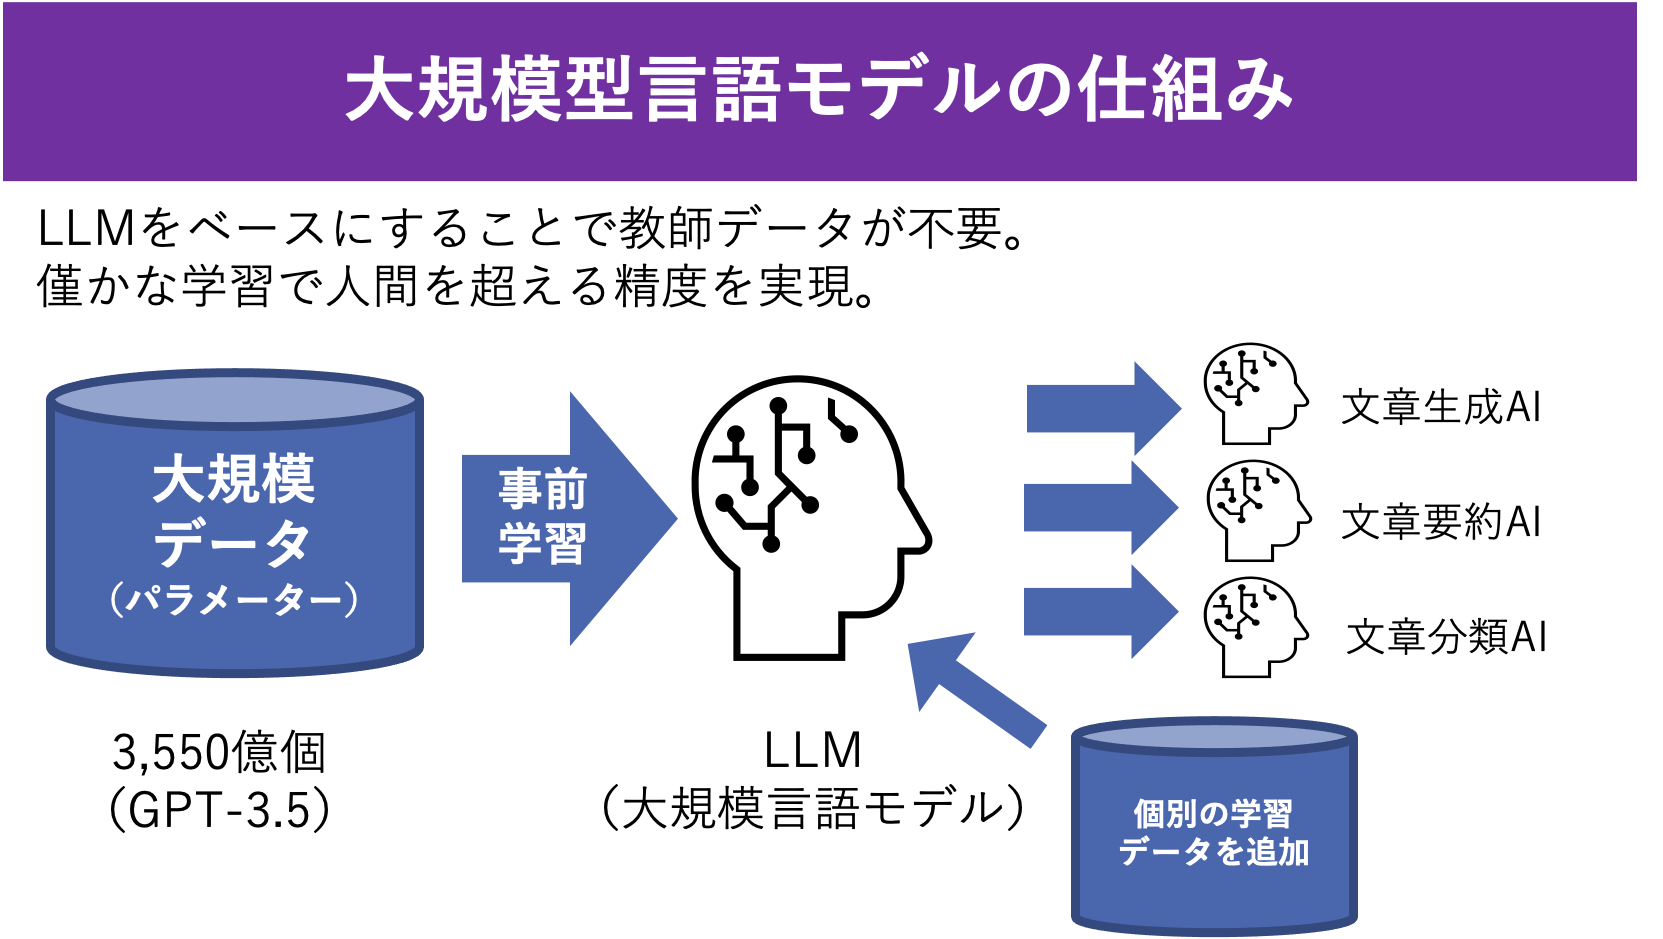
ディープラーニング技術の発展を土台に、2018年ごろから「大規模言語モデル(LLM)」と呼ばれる仕組みが登場しました。
LLMは、インターネット上の書籍・記事・会話など膨大なテキストデータから言葉の並び方や意味の関係を学習し、その学習結果を数千億規模の「パラメーター」というモデル内部の数値として持ちます。
学習に使うデータ量とモデルが内部に持つパラメーター数は別のものですが、混同されやすいので注意が必要です。

従来型AIとLLMの違い
従来型のAIは、人間があらかじめ定めたルールや指示に沿って動作する仕組みが中心でした。特定の業務に特化させやすい一方で、想定外の質問や文脈には弱いという弱点があります。
これに対してLLMは、膨大なテキストデータから統計的に言葉のつながりを学習しているため、明示的なルールを与えなくても幅広い話題に応答できます。
文章生成、翻訳、要約、質問応答など、1つのモデルで多様なタスクをこなせる柔軟性が、対話型AI(チャットボット)としての実用化を大きく後押ししました。
主要LLMの進化 2023年5月〜2026年9月
モデル名は数か月単位で更新されるため、以下では個別の製品名だけでなく「推論モデル」「マルチモーダル」「エージェント」「オープンウェイト」といった技術の潮流を軸に紹介します。まずは代表的なLLMの年表から見ていきましょう。
| モデル | 発表時期 | 開発元 | パラメーター数 | 特徴 |
|---|---|---|---|---|
| BERT | 2018年10月 | Google(米) | 3億4千万 | XLNet等へ発展 |
| GPT-3 | 2020年6月 | OpenAI(米) | 1,750億 | Microsoftが出資 |
| Switch Transformer | 2021年2月 | Google Brain(米) | 1兆6000億 | 後にOSS化 |
| 悟道2.0 | 2021年6月 | BAAI(中) | 1兆7500億 | 中国語・英語対応 |
| LaMDA | 2021年11月 | Google(米) | 5,300億 | 旧Bardに搭載 |
| Gopher | 2021年12月 | DeepMind(英) | 2,800億 | Google傘下の研究所 |
| HyperCLOVA | 2022年1月 | LINE/NAVER(日韓) | 820億 | 日本語対応 |
| PaLM | 2022年4月 | Google(米) | 5,400億 | 旧Google検索向け |
| OPT | 2022年5月 | Meta(米) | 1,750億 | オープンソース |
| BLOOM | 2022年7月 | BigScience(仏) | 1,760億 | オープンソース |
| GPT-4 | 2023年3月 | OpenAI(米) | 非公表 | 旧Bingに採用 |
| PaLM2 | 2023年5月 | Google(米) | 非公表 | 旧Bardに採用 |
| GPT-4o | 2024年5月 | OpenAI(米) | 非公表 | 音声・画像も扱う統合型 |
| Gemini 1.5 Pro | 2024年2月 | Google(米) | 非公表 | 100万トークンの長文脈 |
| Claude 3 | 2024年3月 | Anthropic(米) | 非公表 | Opus/Sonnet/Haiku |
| Llama 3.1 | 2024年7月 | Meta(米) | 4,050億 | 最大級のオープンモデル |
| o1 | 2024年9月 | OpenAI(米) | 非公表 | 考えてから答える推論型 |
| DeepSeek-R1 | 2025年1月 | DeepSeek(中) | 非公表 | 低コストの推論型・公開 |
| Llama 4 | 2025年4月 | Meta(米) | 非公表 | MoE・画像対応 |
| gpt-oss | 2025年8月 | OpenAI(米) | 1,170億 | 初のオープンウェイト |
| GPT-5 | 2025年8月 | OpenAI(米) | 非公表 | 推論と高速応答を統合 |
| tsuzumi 2 | 2025年10月 | NTT(日) | 300億 | 純国産・GPU1枚で稼働 |
| Gemini 3 | 2025年11月 | Google(米) | 非公表 | 推論・マルチモーダル強化 |
| DeepSeek-V4 | 2026年4月 | DeepSeek(中) | 1.6兆(Pro) | 100万トークン対応 |
| Muse Spark | 2026年4月 | Meta(米) | 非公表 | 非公開の独自モデル |
| GPT-5.5 | 2026年4月 | OpenAI(米) | 非公表 | 操作・作業を完遂 |
| Claude Fable 5 | 2026年6月 | Anthropic(米) | 非公表 | 一般向け最上位モデル |
| PLaMo 3.0 Prime | 2026年6月 | PFN(日) | 非公表 | 国産の推論型・256K |
| Sarashina3 | 2026年6月 | SB Intuitions(日) | 非公表 | 用途別5モデル |
| GPT-5.6 | 2026年7月 | OpenAI(米) | 非公表 | 3種のモデル展開 |
| Claude Opus 5.5 | 2026年9月 | Anthropic(米) | 非公表 | 高性能で低価格化 |
パラメーター数は各社が公表している数値のみを記載しており、非公表のモデルは「非公表」としています。
OpenAI・Google・Anthropicの最新モデル
2024年5月のGPT-4oは、文字・音声・画像をひとつのモデルでまとめて扱う「マルチモーダル」の代表例です。
2024年9月には、答えを出す前に内部で考える過程を挟む「推論モデル」の先駆けとなるo1が登場し、以降の各社モデルに広がりました。
2025年8月には、推論と高速応答をひとつのモデルで自動的に切り替えるGPT-5が公開され、2026年にはGPT-5.5・GPT-5.6と続いています。
エージェントの分野も急速に進化しました。
Anthropicは2024年10月に、画面を見ながらマウスやキーボードを操作できる「Computer Use」を公開し、OpenAIも2025年1月に同様のブラウザ操作エージェント「Operator」を発表、2025年10月にはAIブラウザ「ChatGPT Atlas」に発展しました。
「質問に答える」だけでなく「作業を最後までやり切る」方向への進化が、この3年半の大きな流れです。
こうしたエージェントの実用化を支えるのが、AIと外部のデータやツールをつなぐ共通規格「MCP(Model Context Protocol)」です。
Anthropicが2024年11月に公開し、2025年12月にはLinux Foundation傘下の「Agentic AI Foundation」に寄贈され、OpenAIやGoogleのモデルなども対応する業界標準になりつつあります。
Googleも2024年2月にBardとDuet AIを「Gemini」に統一して以降、100万トークンを超える長い文脈を扱えるモデルや、推論・マルチモーダルを強化したモデルを継続的に投入しています。
Meta・DeepSeekとオープンウェイトモデルの台頭
モデルの内部パラメーターを一般に公開する「オープンウェイト」モデルの存在感も大きくなりました。
Metaは2024年7月に、当時最大級のオープンモデルとされるLlama 3.1を公開し、2025年4月には画像も扱えるLlama 4を発表しています。
一方で2026年4月には、非公開の独自モデル「Muse Spark」を発表し、これまでのオープン路線から一部方針を転換する動きも見られます。
中国のDeepSeekは、2025年1月に低コストで高い推論性能を実現したDeepSeek-R1を公開し、世界的に大きな話題となりました。
2026年4月に公開されたDeepSeek-V4は、考える・考えないの2モードを切り替えられる推論型で、オープンウェイトのまま提供されています。
このほかAlibabaのQwenシリーズなど、中国発のオープンウェイトモデルの存在感も増しています。こうした流れを受けて、長らくクローズドな路線だったOpenAIも2025年8月にgpt-oss(120億規模と数十億規模の2種)を公開し、オープンウェイトモデルは選択肢のひとつとして定着しつつあります。
国産LLM(NTT・PFN・SB Intuitions)の動き
日本国内でも、自社開発のLLMを実用段階に進める動きが広がっています。
NTTは2025年10月に「tsuzumi 2」の提供を開始しました。パラメーター数は300億で、GPU1枚でも動作する軽量さが特徴のフルスクラッチ(ゼロから独自開発)の純国産モデルです。
Preferred Networks(PFN)は2026年3月にベータ版、6月に「PLaMo 3.0 Prime」を正式リリースしました。推論型と非推論型の2種類を用意し、256K(約25万6千トークン)の長い文脈を扱えます。
出典:PLaMo 3.0 Prime正式リリース(Preferred Networks)
ソフトバンク傘下のSB Intuitionsも2026年6月に「Sarashina3」の提供を開始しました。用途に応じたmini・nano・guard・embedding・rerankの5種類が用意され、ソフトバンクの国内クラウド基盤上で稼働します。
出典:Sarashina3提供開始(SB Intuitions)
いずれもパラメーター数は非公表ですが、国内でのデータ管理や軽量な運用のしやすさを打ち出しているのが共通点です。
検索エンジン×AIとSEOへの影響
Bing ChatはCopilotへ、AIモード・AI Overviewsの普及
かつて「Bing Chat」と呼ばれていたMicrosoftの対話型検索は、2023年11月に「Microsoft Copilot」に改名されました。
出典:Bing Chat is now Copilot(TechCrunch)
Googleも、検索結果の上部にAIによる要約を表示する「AI Overviews(AIによる概要)」を2024年5月に米国で開始し、2024年8月には日本でも提供が始まりました。
さらに2025年9月には、複数の質問を同時に検索して答えをまとめる「AIモード」が日本語でも利用できるようになっています。
出典:AI モードを日本語で提供開始(Google 検索 ブログ)
OpenAIも2024年10月にChatGPT自体に検索機能を追加するなど、検索とAIの融合は各社共通の潮流になっています。
日本国内の検索エンジンシェアも、端末によって内訳が異なります。
| 検索エンジン | 全端末 | モバイル | デスクトップ |
|---|---|---|---|
| 63.02% | 82.13% | 55.09% | |
| Bing | 28.29% | 0.91% | 39.80% |
| Yahoo! | 6.96% | 14.17% | 3.84% |
| DuckDuckGo | 0.74% | – | – |
出典:Search Engine Market Share Japan(StatCounter)
デスクトップではBingのシェアが4割近くと高めですが、これはWindowsパソコンの初期設定の影響が大きいと考えられます。
なお、Yahoo! Japanの検索エンジンはGoogleの技術を使っていますが、StatCounterでは別集計として扱われている点に注意が必要です。
クリック率は下がったのか Pewの調査とGoogleの反論
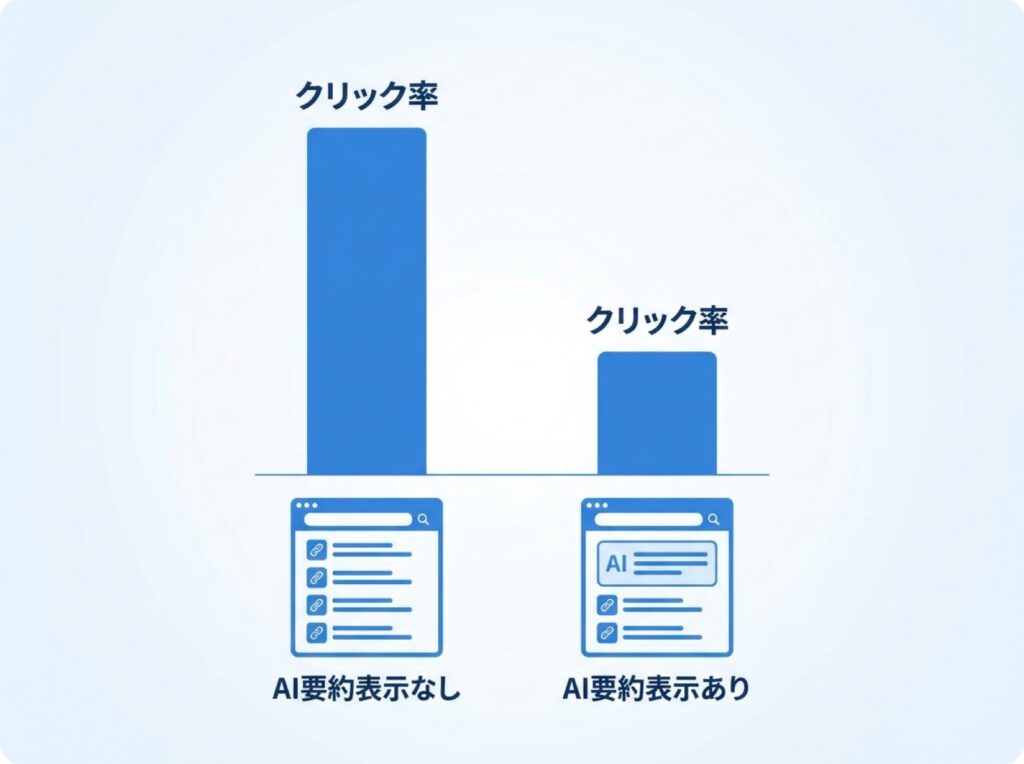
AI要約の普及によって、検索結果のリンクがクリックされにくくなったのではないか、という懸念も広がっています。
Pew Research Centerが2025年7月に公表した調査によると、AI要約が表示された検索ではリンクをクリックした割合が8%だったのに対し、表示されない検索では15%でした。
さらに、AI要約内に示された出典リンクをクリックした割合はわずか1%、AI要約が出たページでそれ以上何もクリックせず検索を終える割合は26%(要約が出ないときは16%)だったと報告されています。
これに対しGoogleの検索責任者であるリズ・リード氏は2025年8月、検索からの自然検索(オーガニック検索)のクリック総数は前年と比べて「比較的安定」しており、その後もすぐ離脱しない「質の高いクリック」はわずかに増えていると反論しています。
同氏は、クリックが大きく減ったとする一部の第三者調査には調査方法上の問題があると指摘しています。
出典:AI in Search is driving more queries and higher quality clicks(Google Search Central Blog)
現時点では両者の見解に隔たりがあり、今後の推移を注視する必要があります。
LLMO・GEOという新しい考え方
Google検索セントラルの公式ガイダンス(2025年12月時点)では、AIによる概要やAIモードに表示されるための特別な最適化は不要で、従来のSEOのベストプラクティスがそのまま有効だとされています。
具体的には、クローラーによるアクセスを許可すること、内部リンクを整えること、ページの表示体験を良くすること、画像や動画だけに頼らずテキストでも情報を提供すること、構造化データと本文の内容を一致させることなどが挙げられています。
AI機能経由の流入も、Search Consoleの通常の「ウェブ」の検索パフォーマンスに含まれて計測されます。
出典:AI 機能とウェブサイト(Google 検索セントラル)
一方で、生成AIの回答内で自社の情報が引用・言及されやすくすることを指す「LLMO」「GEO」「AIO」という言葉も使われ始めています。
このうちGEO(Generative Engine Optimization)は2023年11月に発表された論文で提唱された考え方で、具体的な統計データや出典を加えることで生成AIの回答内での露出が最大40%程度高まったとする研究結果が報告されています。
出典:GEO: Generative Engine Optimization(arXiv)
ただし、これらの用語の定義は業界内でまだ統一されておらず、特に「LLMO」「AIO」は国内のマーケティング業界で使われることが多い呼び方です。現時点では、Google公式の立場である「質の高いコンテンツと基本のSEO」を土台にしつつ、生成AIでの引用されやすさという新しい観点も参考情報として押さえておく、というスタンスが現実的だといえます。
生成AIにも正しく評価されるサイトへ -WebRepo(ウェブリポ)
WebRepo(ウェブリポ)は、当社が外部提供しているSEO・AIO診断ツールです。
有償サービスとしてお客様専用のアカウントを発行し、ご自身で直接ログインし、検索順位の計測、AIO診断、各種SEOファイルの生成といったツール群をご利用いただけます。制作・運用サービスとは独立してご契約いただけるため、他社で制作されたサイトの診断にもお使いいただけます。
詳しくは以下のページをご覧ください。
いま押さえておきたい業務活用と注意点
Microsoft 365 CopilotとGoogle Workspaceの現在地
Microsoftは2025年12月、チャット形式で使える「Microsoft 365 Copilot Chat」を、追加料金なしで全Microsoft 365ユーザーに提供すると発表しました。
出典:Advancing Microsoft 365(Microsoft 365 Copilot Blog)
より高度な機能を使う有料アドオン「Microsoft 365 Copilot」も用意されており、米国の公式料金ページでは年間契約でユーザーあたり月21ドルとされています(2026年7月〜12月は月18ドルの期間限定割引あり)。日本円での正式な料金は公式ページで随時確認することをおすすめします。
Google Workspaceでは、かつて「Duet AI for Google Workspace」という名称だったAI機能が、2024年2月に「Gemini for Google Workspace」に統一されました。
2025年1月以降は、追加のアドオン契約をしなくても、Business・Enterprise系の全プランに標準搭載される形に変わっています。業務データが本人の許可なくモデルの学習に使われない設計になっている点も、企業導入の際に確認しておきたいポイントです。
動画生成AIの動向 Soraのサービス終了とVeo
テキストから動画を生成するOpenAIの「Sora」は、2024年2月に発表され、同年12月に一般公開されました。
2025年9月には、音声つき動画とSNS的な投稿機能を備えた「Sora 2」が公開され話題を呼びましたが、2026年3月にサービス終了が発表されています。
アプリ・Web版は2026年4月26日、API版は2026年9月24日に提供を終了し、計算資源をコーディング支援や企業向け用途などに振り向けるためとされています。
出典:OpenAI’s Sora was the creepiest app on your phone. Now it’s shutting down.(TechCrunch)
一方Googleは、2025年5月に音声つき動画を生成できる「Veo 3」、同年10月には演出の細かな制御ができる「Veo 3.1」を公開しました。
2026年9月時点でVeoの新しい世代の公式発表はありませんが、2026年5月には動画も含めて生成できる「Gemini Omni」が発表されるなど、動画生成AIの分野もマルチモーダル化が進んでいます。
AI推進法・EU AI法など規制の押さえどころ
日本では、AIの研究開発と活用を推進しつつリスクにも対応するための「AI推進法(人工知能関連技術の研究開発及び活用の推進に関する法律)」が2025年5月に成立し、同年9月1日に全面施行されました。
罰則規定はなく、内閣にAI戦略本部が置かれ、2025年12月には初めての「人工知能基本計画」が閣議決定されています
出典:AI法(内閣府)
欧州のEU AI法は、段階的に義務が発効する仕組みになっています。
2026年8月2日には、AIが生成したコンテンツやディープフェイクである旨の表示を求める透明性義務が発効しました。
一方で、高リスクAIに関する規制は「デジタル・オムニバス」と呼ばれる見直しにより、単体のシステムで2027年12月、製品に組み込まれたシステムで2028年8月まで延期されています。
出典:EU AI Act Omnibus Agreement: Postponed High-Risk Deadlines and Other Key Changes(Gibson Dunn)
国内外の規制はまだ流動的であり、海外向けサービスを展開する企業は、自社の対象国・地域における最新の適用状況を継続的に確認することが欠かせません。
LLMを使った代表的な対話型AI「ChatGPT」については、以下の記事もあわせてご覧ください。
Googleの「Gemini」についての詳しいレビューは、以下の記事で紹介しています。